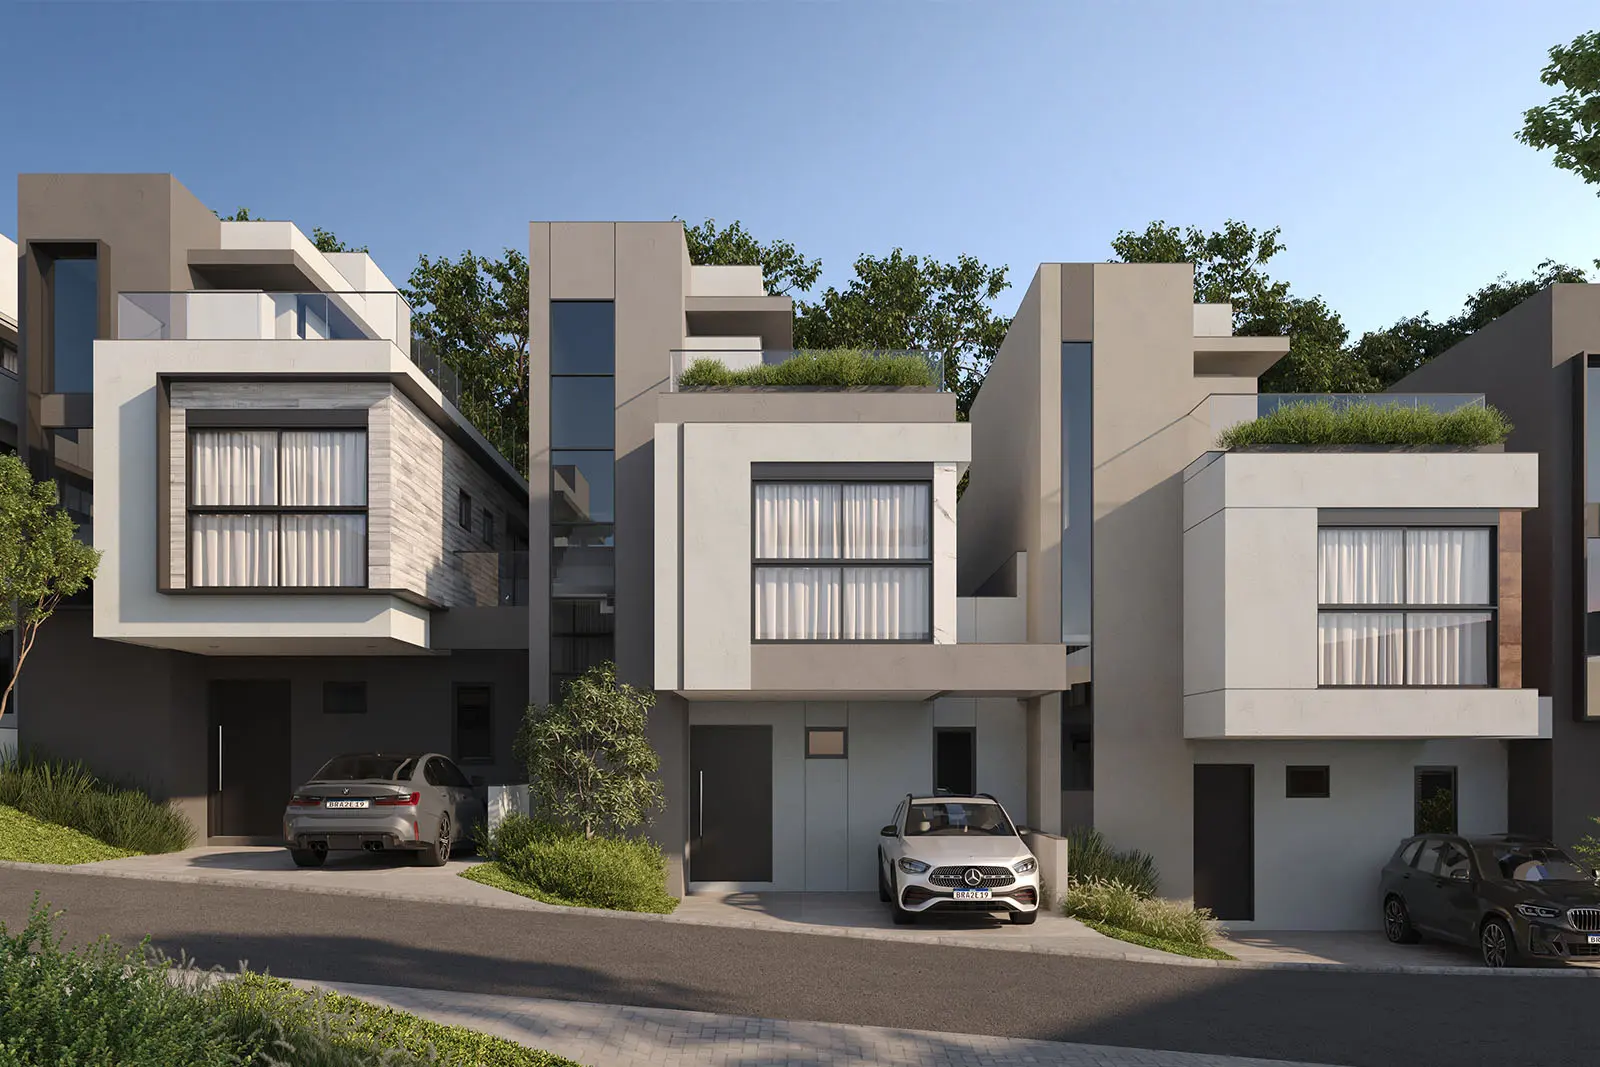
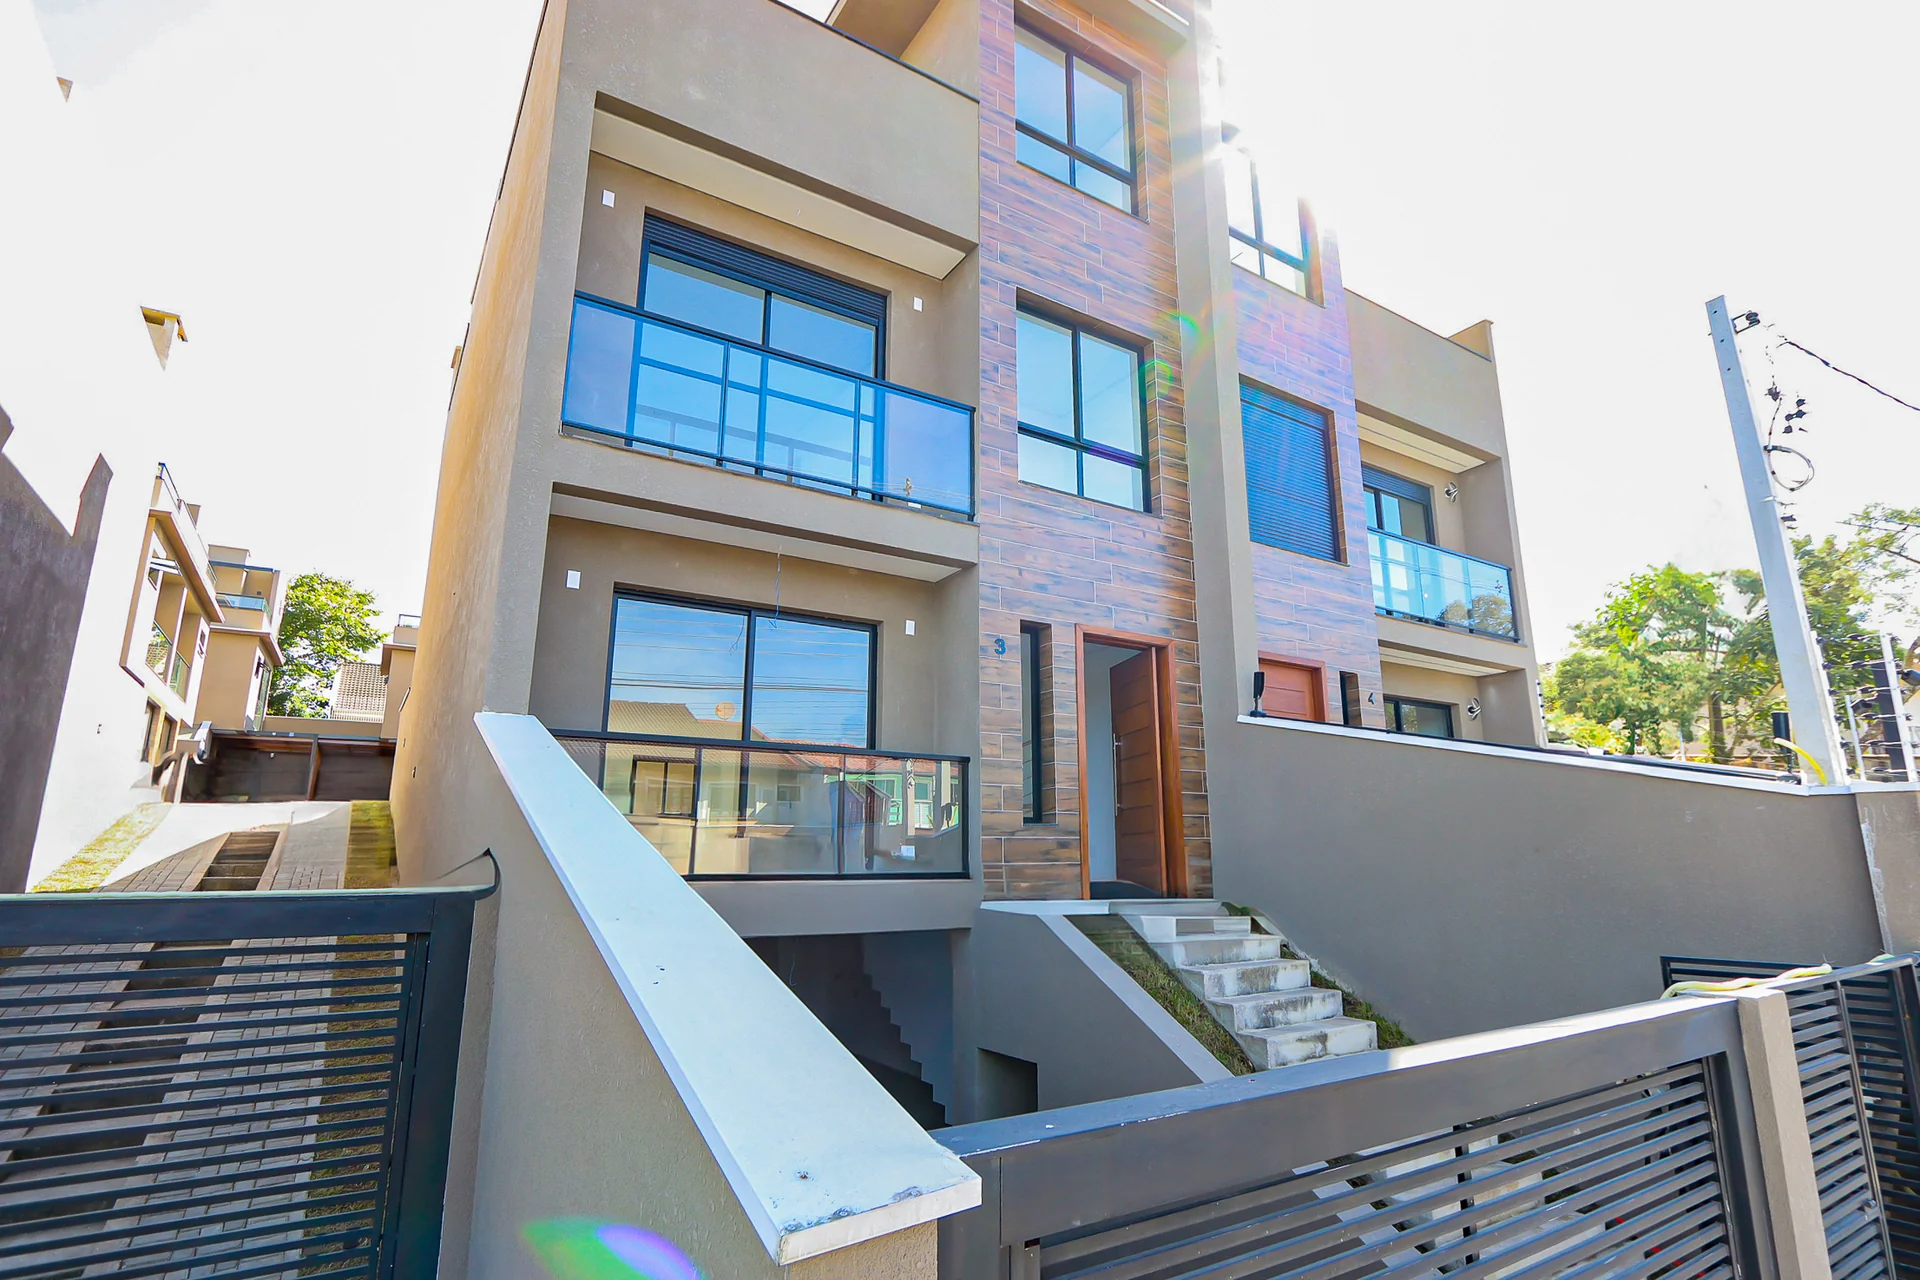
O mercado imobiliário de alto padrão tem crescido em ritmo diferente do restante do setor no Brasil, e Curitiba acompanha esse movimento de perto. Enquanto o segmento econômico depende quase inteiramente de programas habitacionais e do crédito subsidiado, o comprador de médio-alto e alto padrão tem outro perfil: entra com mais recursos próprios, financia parcelas menores em relação à renda e decide com base em bairro, tipologia e qualidade de acabamento, não só em taxa de juros.
Esse comportamento aparece nos números divulgados pela ABRAINC (Associação Brasileira de Incorporadoras Imobiliárias) e pelo SECOVI, que mostram lançamentos e vendas do segmento de alto padrão crescendo em participação sobre o total do mercado nos últimos anos, mesmo em períodos de juros elevados. O dado confirma algo que corretores de Curitiba já observam na prática: o comprador de alto padrão não espera o cenário perfeito para agir, porque entende que o custo de esperar (perder valorização, perder a unidade certa) costuma pesar mais que o custo de financiar agora.
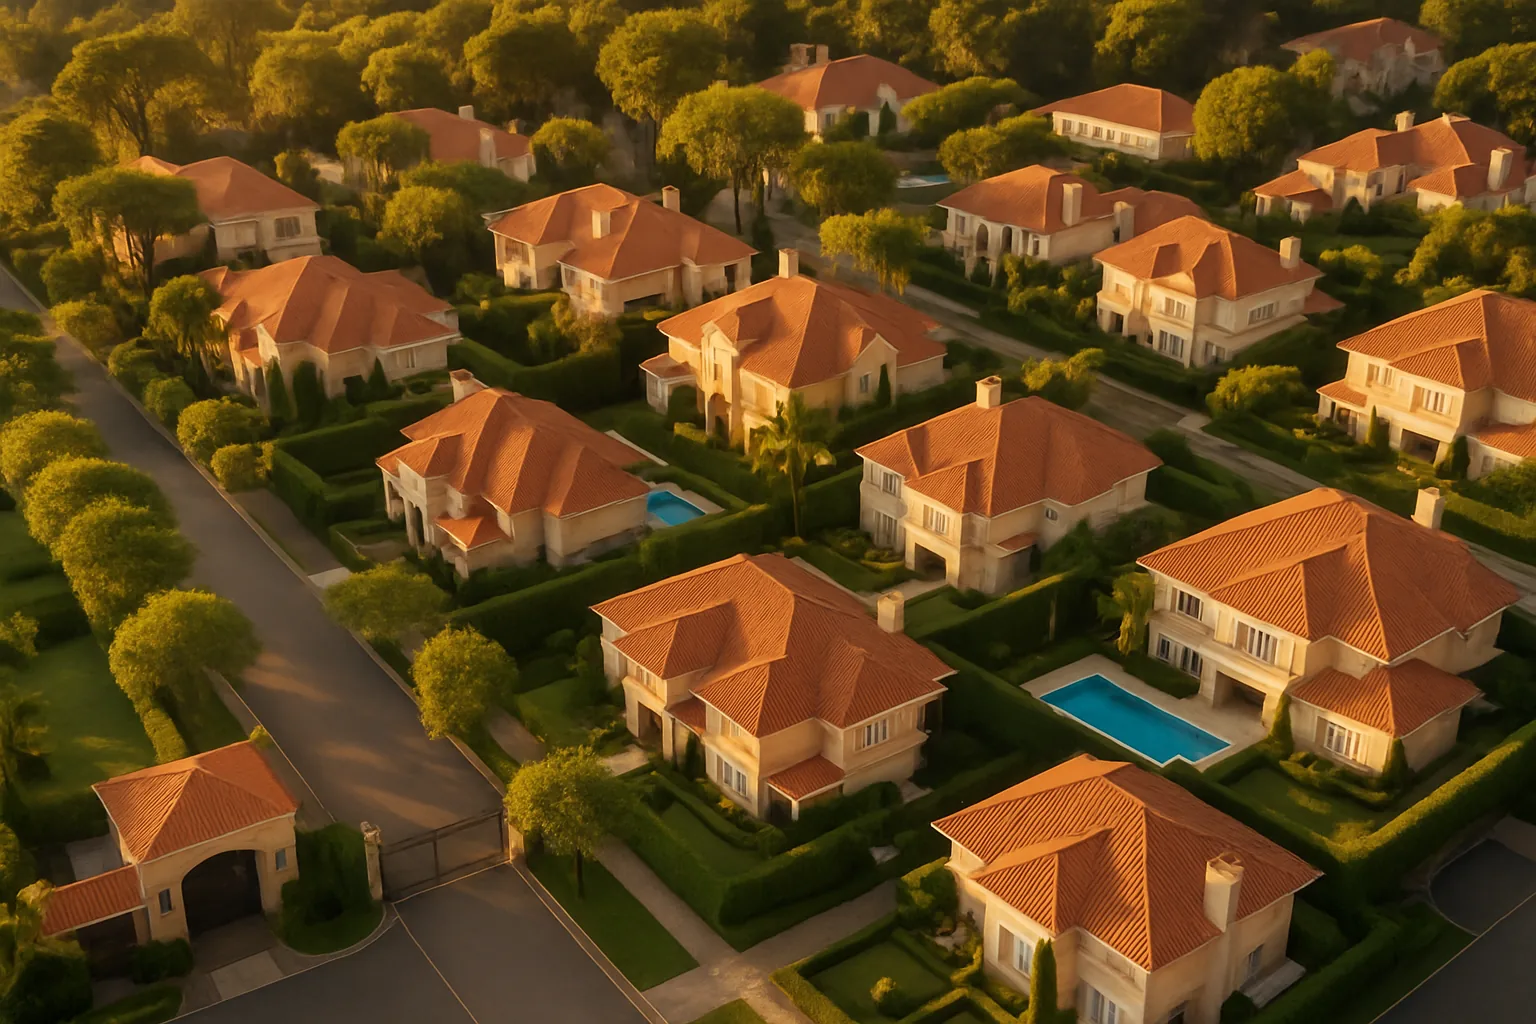
Por que o mercado imobiliário de alto padrão cresce mesmo com juros altos
Um empréstimo para comprar imóvel de alto padrão em geral tem uma proporção menor de financiamento sobre o valor total do bem, porque o comprador entra com entrada mais alta. Isso reduz o peso da taxa de juros na decisão final. O Banco Central divulga periodicamente a taxa Selic e sua relação com o custo do crédito habitacional, e quem acompanha esses boletins percebe que o segmento de alto padrão reage menos a oscilações de curto prazo do que o segmento popular.
Há também um fator estrutural: grande parte dos compradores de casas em condomínio fechado em Curitiba já é proprietária de outro imóvel e está fazendo uma troca, não uma primeira aquisição. Isso muda o cálculo. O dinheiro da venda do imóvel anterior cobre parte relevante da entrada, e o financiamento cobre uma fração menor do valor total.
O que os dados da FipeZap mostram sobre Curitiba
O índice FipeZap acompanha a variação de preços de imóveis em diversas capitais, incluindo Curitiba, e historicamente a cidade aparece entre as que sustentam valorização consistente, sem os picos e quedas bruscas de mercados mais especulativos. Isso é relevante para quem pensa em investimento imobiliário em Curitiba: a valorização estável favorece quem compra para morar e depois pretende vender ou trocar de imóvel, porque reduz o risco de comprar caro num pico de mercado.
Bairros como Ecoville, Campo Comprido, Mercês e a região do Bacacheri/Tingui puxam essa valorização por concentrarem infraestrutura consolidada, comércio de qualidade e oferta limitada de terrenos para novos lançamentos de casas em condomínio fechado. Terreno escasso numa região valorizada tende a sustentar preço no médio prazo, e isso não é exclusividade de Curitiba: acontece em qualquer capital com regiões nobres já ocupadas.
O que muda para quem pensa em comprar casa em condomínio fechado agora
Os dados de mercado servem para orientar decisão, não para adivinhar o futuro. Na prática, três informações importam mais para quem está avaliando comprar:
- o volume de lançamentos de alto padrão na região que interessa, porque isso indica se a oferta vai continuar limitada ou se vai crescer nos próximos anos.
- a variação de preço por metro quadrado no bairro específico, não na cidade toda, porque bairros como Ecoville e Mercês valorizam em ritmos diferentes de bairros mais periféricos.
- o custo real do financiamento hoje comparado à valorização histórica da região, para entender se vale a pena financiar agora ou esperar.
Sobre esse último ponto, quem já se perguntou se o custo do financiamento compensa a valorização do imóvel em Curitiba encontra a resposta nos próprios dados: em regiões de valorização consistente, o imóvel tende a valer, ao final do financiamento, mais do que a soma de juros e parcelas pagas.
Como isso se conecta com o crédito habitacional em alta
O volume de empréstimo para comprar imóvel tem crescido no país, segundo dados divulgados pela Caixa Econômica Federal, principal agente do crédito habitacional brasileiro. Esse crescimento reflete tanto a demanda represada quanto a percepção de que esperar a Selic cair ainda mais pode custar caro em oportunidade perdida, especialmente em regiões onde a oferta de terrenos para novos condomínios fechados é limitada.
Perguntas frequentes sobre o mercado imobiliário de alto padrão
O segmento de alto padrão sofre mais ou menos com juros altos?
Sofre menos, em geral, porque o comprador financia uma proporção menor do valor total do imóvel e costuma ter mais recursos próprios na entrada.
Os dados da FipeZap incluem casas em condomínio fechado?
Sim, o índice acompanha diferentes tipologias e regiões, incluindo bairros de Curitiba onde há oferta relevante de casas e sobrados em condomínio.
Vale a pena acompanhar dados da ABRAINC e do SECOVI antes de comprar?
Vale, porque esses dados mostram tendência de oferta e demanda por segmento, o que ajuda a entender se um bairro tende a valorizar ou a ficar estável.
Curitiba segue a mesma lógica de mercado de São Paulo e Rio?
Segue tendências gerais do crédito e da Selic, mas com dinâmica própria de valorização, geralmente mais estável e menos sujeita a picos especulativos.
A Tempos Incorporadora acompanha esses indicadores para decidir onde e como construir em Curitiba, sempre com foco em regiões de valorização consistente como Ecoville, Mercês e Bacacheri/Tingui. Para conhecer os empreendimentos disponíveis e conversar com um especialista, ligue para (41) 9 8858-4566 ou escreva para falecom@temposincorporadora.com.br.