O simulador de financiamento é a primeira ferramenta que qualquer comprador deveria abrir antes de marcar uma visita, mas a maioria das pessoas usa errado: roda um número, pega o valor da parcela e para por aí. O problema é que cada banco calcula essa parcela de um jeito diferente, com taxas, prazos e sistemas de amortização que mudam o custo total em dezenas de milhares de reais ao longo do contrato.
Quem está comprando uma casa de alto padrão em Curitiba, com valores que costumam passar de um milhão de reais, sente essa diferença de forma mais direta. Um ponto percentual a mais ou a menos na taxa anual, aplicado sobre um financiamento de longo prazo, muda o patamar da parcela e também o total pago no fim do contrato.
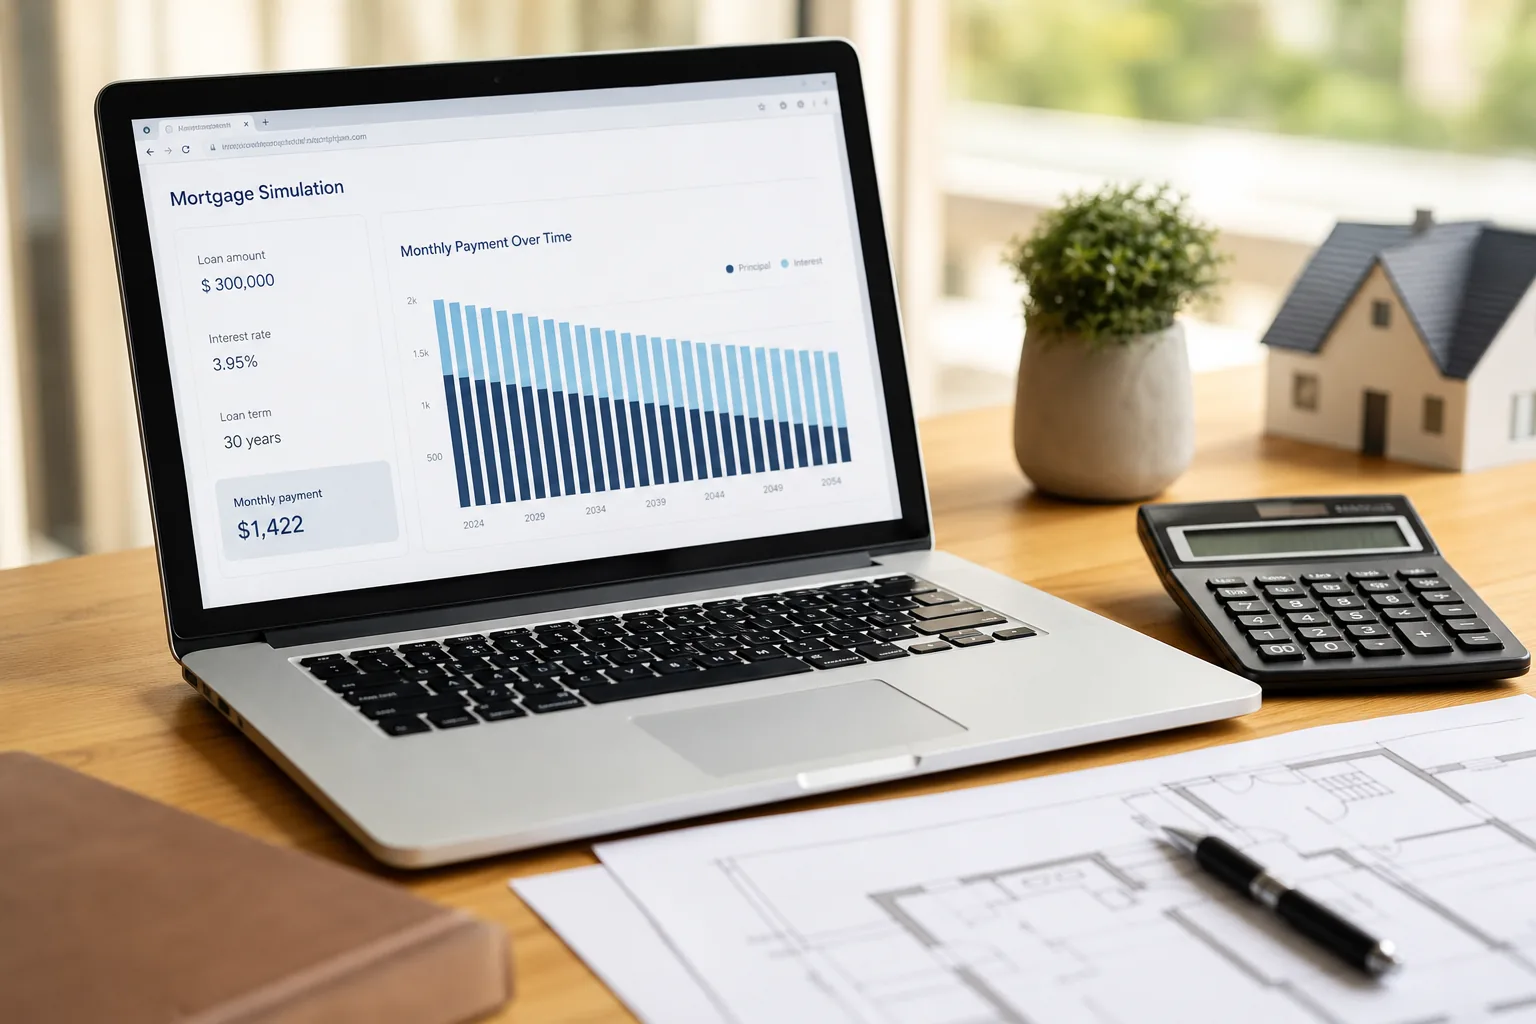
Por que o simulador de financiamento muda de banco para banco
Bancos públicos e privados usam a taxa Selic como referência, mas cada instituição soma um spread próprio, que reflete o risco que ela enxerga naquela operação e no perfil do cliente. A Selic definida pelo Banco Central é o piso do mercado, não o preço final que você vai pagar. Por isso, dois bancos com a mesma Selic como referência podem entregar simulações com parcelas bem diferentes.
Outros fatores que mudam o resultado do simulador:
- o relacionamento do comprador com o banco, como conta salário ou outros produtos contratados, que pode reduzir o spread
- o sistema de amortização escolhido, SAC ou Price, que muda o formato da curva de parcelas ao longo do tempo
- o percentual de entrada, já que entradas maiores costumam destravar taxas melhores
- o prazo total do contrato, porque prazos mais longos reduzem a parcela mas aumentam o total de juros pagos
SAC ou Price: o que o simulador não mostra de cara
A maioria dos simuladores exibe a primeira parcela como número principal, o que é um problema no sistema SAC, onde as parcelas começam mais altas e vão caindo mês a mês. Já no sistema Price, a parcela é fixa do início ao fim, o que facilita o planejamento mas costuma resultar em mais juros pagos no total do contrato.
Antes de comparar dois bancos, peça a simulação completa, com a tabela de amortização inteira, não só a primeira parcela. É essa tabela que mostra quanto do seu dinheiro está indo para o banco e quanto está realmente pagando o imóvel.
O que levar em conta além da taxa de juros
A taxa anunciada é só parte da conta. Outros itens entram no custo efetivo total (CET) e aparecem de forma mais clara quando você pede a simulação formal ao banco, não apenas a estimativa do site:
- tarifa de avaliação do imóvel, cobrada pelo banco antes da liberação do crédito
- seguro habitacional obrigatório, que cobre morte, invalidez e danos ao imóvel
- taxa de administração mensal, que alguns bancos ainda cobram
- custos de cartório e registro, que não entram no financiamento mas pesam no fechamento
Quem já decidiu o bairro e o tipo de imóvel, como uma casa em condomínio fechado em Curitiba, ganha tempo ao levar a simulação pronta para a negociação. Isso também ajuda a entender o que compradores priorizam hoje na hora de escolher uma casa em Curitiba, já que o orçamento definido no simulador costuma determinar o padrão de acabamento e a região que entram na busca.
Quando vale a pena simular em mais de um banco
Simular em pelo menos três instituições diferentes, incluindo um banco público e dois privados, é o que normalmente revela a diferença real entre as propostas. Bancos privados costumam ter mais flexibilidade para negociar spread com clientes que têm bom relacionamento financeiro, enquanto a Caixa Econômica Federal mantém linhas específicas para faixas de renda e uso de FGTS.
Vale simular novamente sempre que a Selic mudar de patamar, porque isso altera o custo do crédito em todos os bancos ao mesmo tempo, mesmo que o spread de cada um continue igual.
FAQ sobre simulador de financiamento
O simulador do site do banco já mostra o valor final da parcela?
Não necessariamente. O simulador online costuma trazer uma estimativa baseada em dados gerais. O valor final depende da análise de crédito, que considera renda, score e relacionamento bancário, e pode mudar a taxa aplicada.
Faz diferença simular com entrada de 20% ou de 30%?
Faz. Entradas maiores reduzem o valor financiado e, em muitos bancos, também melhoram a taxa oferecida, porque diminuem o risco da operação para a instituição.
SAC ou Price, qual sistema é mais barato no total?
Em geral, o SAC resulta em menos juros pagos ao longo do contrato, porque a amortização é mais rápida no início. O Price entrega parcelas fixas, o que facilita o planejamento mensal, mas costuma custar mais no total.
Preciso simular antes de visitar o imóvel?
Sim. Definir o teto de parcela e o banco com a melhor condição evita que você se apaixone por um imóvel fora do orçamento que o crédito aprovado consegue sustentar.
Para quem já simulou o financiamento e quer conhecer opções reais de casas em condomínio fechado em Curitiba, a Tempos Incorporadora tem empreendimentos prontos e em lançamento no Ecoville, Mercês e Tingui. Fale com um de nossos especialistas pelo telefone (41) 98858-4566 ou pelo e-mail falecom@temposincorporadora.com.br.
Procurando casa em condomínio fechado em Curitiba?
Fale com um especialista da Tempos e conheça os empreendimentos prontos para morar e em lançamento.